Blog Admin
Lãi suất vay thế chấp tại Mỹ duy trì trên 6% trong nhiều năm khiến nhiều người mua nhà không thể đảo nợ để giảm chi phí. Những khoản vay từng được kỳ vọng là tạm thời nay trở thành gánh nặng dài hạn với các hộ gia đình.
Bài toán lãi suất cao tại Mỹ cho thấy rủi ro của quyết định vay mua nhà khi người mua đặt kỳ vọng quá lớn vào khả năng lãi suất sẽ sớm giảm. Với khoản vay thế chấp kỳ hạn dài, chênh lệch vài điểm phần trăm có thể làm thay đổi hoàn toàn dòng tiền hằng tháng và tổng tiền lãi trong nhiều năm.
Nguồn tin dẫn trường hợp bà Patrice De La Ossa, người năm 2022 bán nhà ở Phoenix và chuyển đến Tucson để tiết kiệm chi phí cho con trai học tại Đại học Arizona. Quyết định này khiến bà từ bỏ khoản vay thế chấp lãi suất 2,25% và chuyển sang khoản vay mới lãi suất 6,8%. Hơn 4 năm sau, khi con trai đã tốt nghiệp, bà vẫn phải trả mức lãi suất này vì mặt bằng lãi chưa giảm như kỳ vọng.
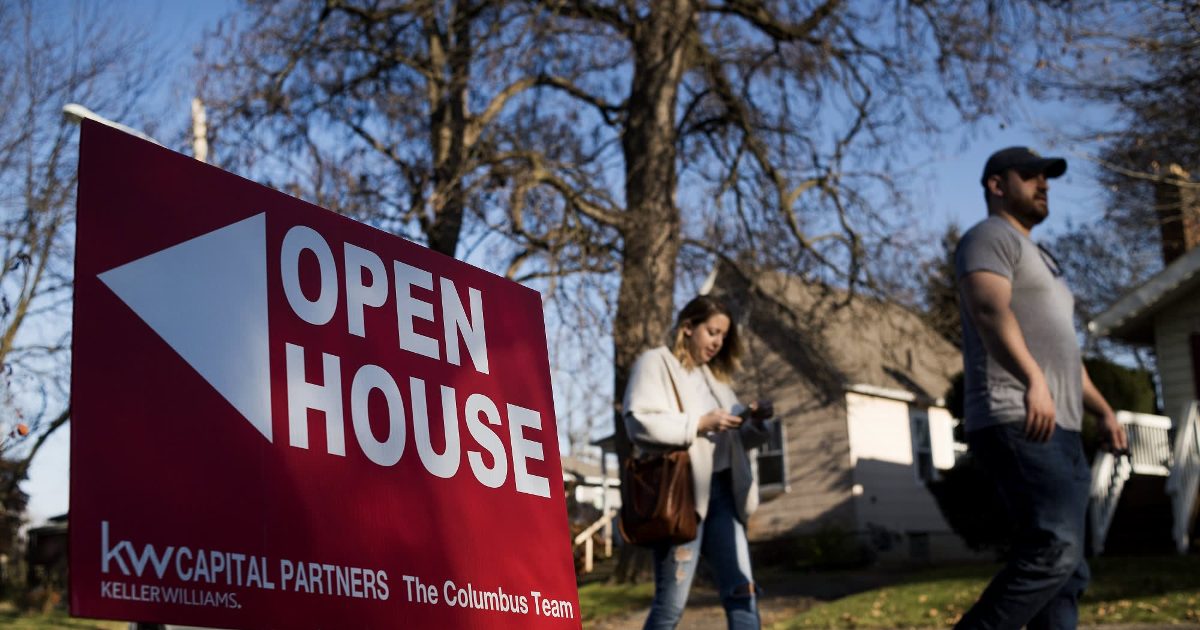
Số người vay trên 6% đã vượt nhóm dưới 3%
Phân tích của Redfin dựa trên dữ liệu từ Cơ quan Tài chính Nhà ở Liên bang Mỹ cho thấy trong những năm đầu đại dịch Covid-19, lãi suất vay mua nhà tại Mỹ giảm xuống dưới 3%, tạo điều kiện để nhiều chủ nhà đảo nợ và giảm áp lực trả góp hằng tháng. Tuy nhiên, đến cuối năm ngoái, lần đầu tiên kể từ khi đại dịch bắt đầu, số người vay thế chấp chịu lãi suất trên 6% đã vượt nhóm được hưởng lãi suất dưới 3%.
Khoản vay thế chấp nhà kỳ hạn 30 năm với lãi suất cố định, loại phổ biến nhất tại Mỹ, đã duy trì trên 6% trong suốt 4 năm qua và có lúc vượt 7%. Tuần trước, lãi suất này vượt 6,7%, mức cao nhất trong hơn một năm theo dữ liệu từ Freddie Mac. Điều này làm hẹp đáng kể cơ hội đảo nợ của những người đã mua nhà ở giai đoạn lãi suất cao.
Với bà De La Ossa, khoản vay mới khiến bà phải trả thêm gần 900 USD mỗi tháng so với khoản vay cũ ở Phoenix, dù giá trị hai khoản vay gần như giống hệt nhau. Nguồn tin cho biết chênh lệch giữa lãi suất 3% và 6% có thể tương đương hàng trăm nghìn USD tiền lãi trong suốt thời gian vay, chưa kể số tiền gốc.
- Khoản vay cũ của bà De La Ossa có lãi suất 2,25%.
- Khoản vay mới sau khi chuyển nhà có lãi suất 6,8%.
- Khoản trả hằng tháng tăng gần 900 USD so với khoản vay cũ.
Đảo nợ không còn là lối thoát dễ dàng
Đảo nợ thường có ý nghĩa khi người vay chuyển được sang khoản vay mới có lãi suất thấp hơn đủ nhiều để bù chi phí phát sinh. Nhiều cố vấn tài chính cho rằng việc này hợp lý nếu người vay giảm được lãi suất ít nhất một điểm phần trăm. Nhưng khi mặt bằng lãi suất vẫn cao, cơ hội đạt điều kiện này rất hạn chế.
Ông Daryl Fairweather, nhà kinh tế trưởng tại Redfin, cho rằng ở mức lãi suất hiện nay, đảo nợ không có ý nghĩa với hầu hết người có khoản vay thế chấp tại Mỹ, trừ một số tình huống rất cụ thể như cần hợp nhất nợ thẻ tín dụng hoặc cần tiền cải tạo nhà. Theo Hiệp hội Ngân hàng cho vay thế chấp nhà của Mỹ, số lượng đơn xin đảo nợ đã duy trì ở mức thấp trong những năm lãi suất trở lại trên 6%.
Đã có một giai đoạn ngắn trong năm nay lãi suất vay mua nhà ở Mỹ có dấu hiệu giảm khi tốc độ lạm phát dường như lùi nhanh về mục tiêu 2% của Cục Dự trữ Liên bang Mỹ. Tuy nhiên, sau biến động địa chính trị cuối tháng 2, lãi suất quay đầu tăng trở lại, khiến nhiều chủ nhà lo ngại kế hoạch đảo nợ có thể bị trì hoãn trong nhiều năm.

Doanh nghiệp nhỏ và hộ gia đình cùng chịu áp lực
Nguồn tin cũng nêu trường hợp ông David Belmonte, một doanh nhân sở hữu công ty xây dựng ở East Moriches, New York. Khi mua nhà 3 năm trước, ông nhận khoản vay lãi suất 7,2% với khoản thanh toán hằng tháng khoảng 6.000 USD. Ban đầu, ông tin mức lãi suất cao sẽ không kéo dài mãi và có thể đảo nợ khi lãi giảm.
Kỳ vọng đó không thành hiện thực, trong khi công việc kinh doanh của ông bị ảnh hưởng bởi bất ổn liên quan các cuộc trấn áp nhập cư. Trong 6 công nhân, 3 người đã ngừng làm việc, bao gồm một người bị bắt giữ tạm thời bởi cơ quan giám sát nhập cư. Ông cho biết các công việc mất nhiều thời gian hơn để hoàn thành, kéo theo thu nhập kém ổn định hơn.
Khi thu nhập không ổn định mà khoản trả góp vẫn cao, người vay dễ rơi vào thế bị kẹp giữa chi phí nhà ở và chi phí sinh hoạt. Ông Belmonte cho biết chuyển nhà không phải giải pháp thực tế vì cần đủ không gian cho vợ, con gái và ba cháu ngoại cùng sống chung. Trường hợp này cho thấy rủi ro lãi suất không chỉ là con số tài chính, mà còn ảnh hưởng trực tiếp đến lựa chọn đời sống.
Bài học quản trị rủi ro cho người vay mua nhà
Dù bối cảnh Mỹ khác Việt Nam, câu chuyện này có giá trị tham khảo đối với người vay mua nhà ở bất kỳ thị trường nào. Người vay không nên lập kế hoạch tài chính chỉ dựa trên giả định lãi suất sẽ giảm đúng thời điểm mình cần. Nếu khoản trả góp hiện tại đã sát giới hạn thu nhập, một giai đoạn lãi suất cao kéo dài có thể làm mất cân đối dòng tiền.
Tại Việt Nam, nhiều hợp đồng vay mua nhà sử dụng giai đoạn ưu đãi ban đầu rồi chuyển sang lãi suất thả nổi. Người mua có thể đọc thêm bài lãi suất thả nổi là gì để hiểu công thức lãi suất cơ sở cộng biên độ và rủi ro khi kỳ điều chỉnh đến. Khi so sánh gói vay, không nên chỉ nhìn lãi ưu đãi năm đầu.
Bài lãi suất cố định và thả nổi cũng gợi ý cách chọn theo mức độ ổn định thu nhập và khả năng chịu biến động. Điểm mấu chốt là người vay cần có quỹ dự phòng, kiểm tra phí trả nợ trước hạn, tính kịch bản lãi suất cao hơn và chỉ xuống tiền khi khoản vay vẫn chịu được trong trường hợp thị trường không đi theo kỳ vọng.
Với thị trường nhà ở, lãi suất cao kéo dài có thể làm giảm khả năng đảo nợ, hạn chế giao dịch chuyển nhà và khiến nhiều gia đình ở lại khoản vay cũ hoặc căn nhà hiện tại lâu hơn dự tính. Do đó, quyết định vay mua nhà cần được xem như một cam kết dòng tiền dài hạn, không phải một quyết định có thể dễ dàng sửa bằng đảo nợ sau vài năm.
Nguồn: Vneconomy