 Blog Admin
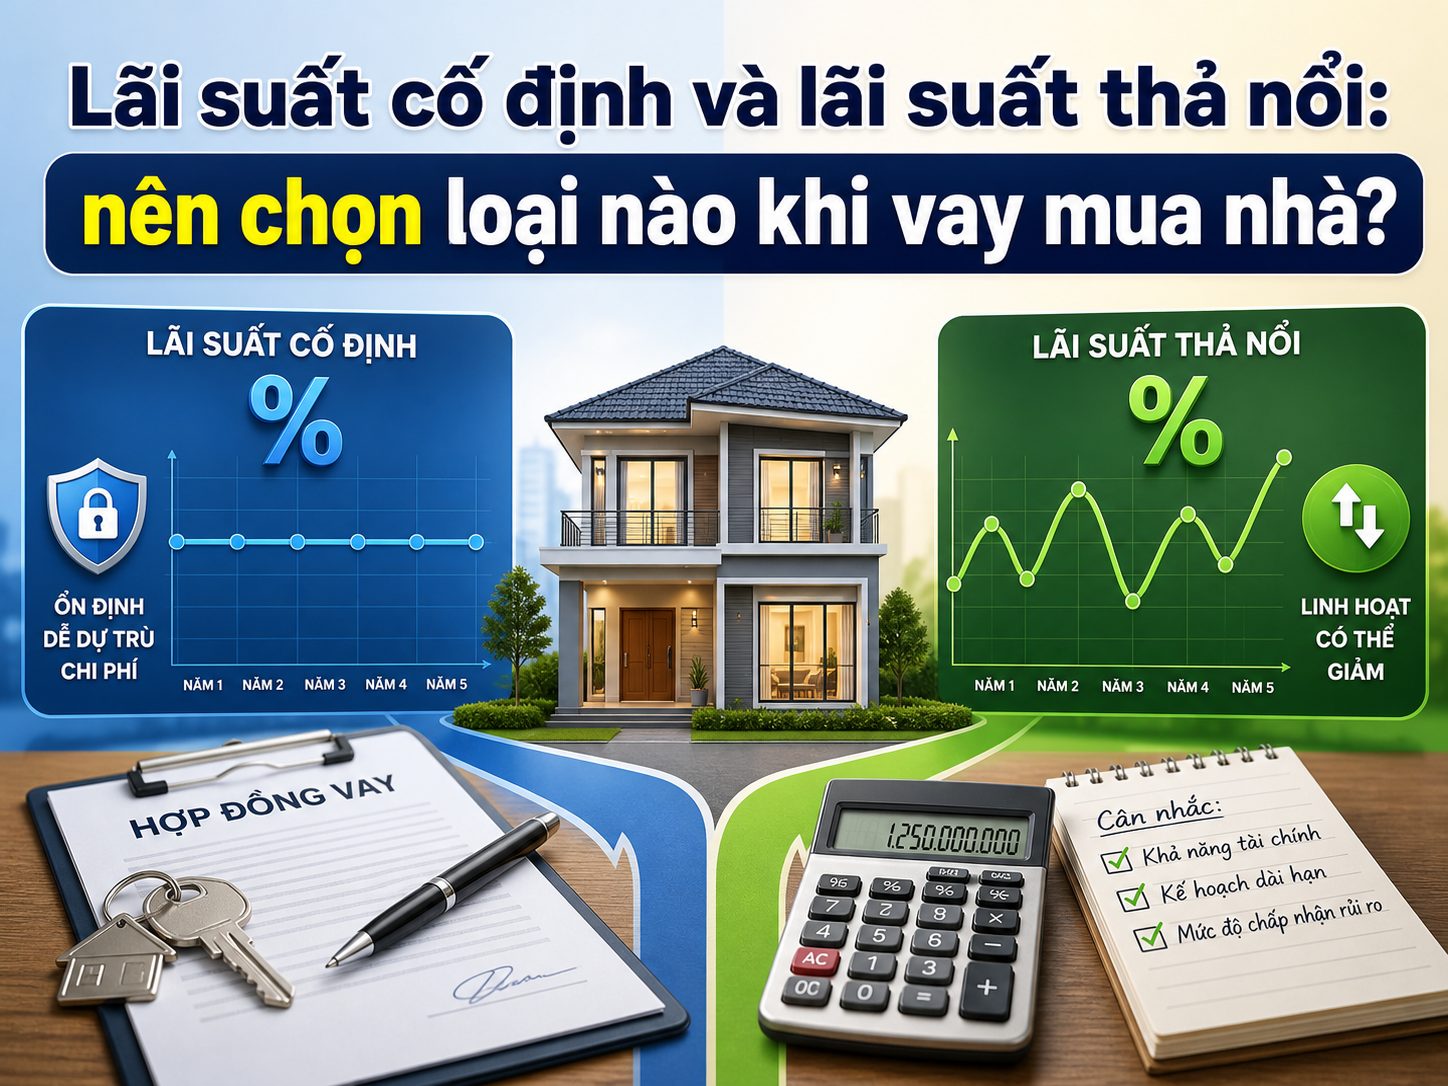
Lãi suất cố định và thả nổi khác nhau ở cách phân bổ rủi ro. Lãi cố định giúp dự đoán tiền trả trong thời gian cam kết; lãi thả nổi có thể giảm hoặc tăng theo lãi suất tham chiếu. Với vay mua nhà, nhiều gói thực tế là kết hợp: cố định/ưu đãi một giai đoạn rồi chuyển sang thả nổi.
Lãi suất cố định là gì?
Lãi suất cố định giữ nguyên trong thời gian đã thỏa thuận. Ưu điểm là dễ lập ngân sách và tránh cú tăng lãi trong giai đoạn cố định. Nhược điểm là mức ban đầu có thể cao hơn gói ngắn hạn và người vay không tự động hưởng lợi nếu mặt bằng lãi giảm, trừ khi tái cấu trúc khoản vay theo điều kiện ngân hàng.
Lãi suất thả nổi là gì?
Lãi thả nổi thường được xác định bằng lãi suất tham chiếu + biên độ, điều chỉnh theo chu kỳ ghi trong hợp đồng. Cần hỏi rõ tên lãi tham chiếu, nơi công bố, ngày lấy số liệu, chu kỳ 3/6/12 tháng và biên độ có thay đổi hay không.
Bảng so sánh nhanh
| Tiêu chí | Cố định | Thả nổi |
|---|---|---|
| Khả năng dự đoán | Cao trong kỳ cố định | Thay đổi theo kỳ điều chỉnh |
| Rủi ro khi lãi tăng | Thấp trong kỳ cố định | Người vay chịu |
| Hưởng lợi khi lãi giảm | Hạn chế | Có thể, theo công thức |
| Cần đọc kỹ | Thời gian cố định, phí | Tham chiếu, biên độ, chu kỳ |
Ví dụ sức ép khi lãi suất tăng
Giả sử dư nợ còn 2 tỷ đồng và ngân hàng tính lãi theo tháng. Ở mức 9%/năm, tiền lãi tháng ước tính là 15 triệu đồng; ở mức 11%/năm là khoảng 18,33 triệu đồng, tăng 3,33 triệu đồng trước khi cộng phần gốc. Đây là phép thử đơn giản; lịch thực tế phụ thuộc ngày tính lãi và phương pháp trả nợ.
Để hiểu kỹ giai đoạn sau ưu đãi, có thể xem thêm phần giải thích về lãi suất thả nổi khi vay mua nhà.
Khi nào nên ưu tiên kỳ cố định dài?
- Thu nhập ổn định nhưng ngân sách tháng ít dư địa.
- Dư nợ lớn so với thu nhập.
- Gia đình cần chắc chắn dòng tiền trong vài năm đầu.
- Chấp nhận trả mức lãi/chi phí cao hơn để mua sự ổn định.
Khi nào có thể chấp nhận thả nổi?
- Có quỹ dự phòng tốt và tỷ lệ vay thấp.
- Có khả năng trả bớt gốc nếu lãi tăng.
- Hiểu rõ lãi tham chiếu, biên độ và lịch điều chỉnh.
- Đã chạy kịch bản tăng 2–4 điểm phần trăm mà dòng tiền vẫn chịu được.
7 câu hỏi phải hỏi ngân hàng
- Mức lãi cố định kéo dài đến ngày nào?
- Sau đó dùng lãi tham chiếu nào?
- Biên độ là bao nhiêu và có cố định không?
- Bao lâu điều chỉnh một lần?
- Lãi tính theo ngày/365 hay cách khác?
- Phí trả trước hạn từng năm?
- Có bắt buộc bảo hiểm hoặc sản phẩm kèm theo không?
Đừng nhầm lãi ưu đãi với lãi cố định toàn kỳ
Một mức lãi thấp trong 6 hoặc 12 tháng chỉ mô tả giai đoạn đầu. Hãy so tổng tiền trả trong ít nhất vài năm, biên độ sau ưu đãi và phí tất toán. Không nên dự báo mặt bằng lãi chắc chắn tăng hay giảm; mục tiêu là chọn khoản vay vẫn an toàn khi dự báo sai.
Kết luận, người cần ổn định nên ưu tiên thời gian cố định phù hợp; người có dư địa tài chính có thể chấp nhận thả nổi để đổi lấy khả năng hưởng lợi khi lãi giảm. Quyết định đúng nằm ở công thức hợp đồng và sức chịu đựng dòng tiền, không nằm ở tên gói vay.
Nguồn tham khảo: Home Credit; tài liệu hướng dẫn tài chính trên Cổng thông tin hỗ trợ doanh nghiệp; quy định cho vay của Ngân hàng Nhà nước.