Blog Admin
Nghị định 253/2026/NĐ-CP quy định chi tiết thi hành Luật Thuế thu nhập cá nhân, trong đó xác định rõ các trường hợp miễn thuế khi chuyển nhượng, thừa kế hoặc tặng cho bất động sản.
Điểm được nhiều cá nhân quan tâm là người chỉ có duy nhất một nhà ở hoặc một thửa đất ở tại Việt Nam khi bán tài sản này có thể được miễn thuế. Tuy nhiên, diện miễn thuế không áp dụng tự động cho mọi giao dịch, mà đi kèm các điều kiện cụ thể về tình trạng sở hữu, thời gian sở hữu, phạm vi chuyển nhượng và trách nhiệm tự kê khai.
Các giao dịch bất động sản được miễn thuế
Nghị định số 253/2026/NĐ-CP nêu các trường hợp miễn thuế thu nhập cá nhân đối với giao dịch liên quan đến bất động sản. Nhóm đầu tiên là cho tặng hoặc thừa kế nhà đất giữa những người có quan hệ gia đình gần. Việc cho tặng, thừa kế giữa vợ chồng, cha mẹ với con cái, ông bà với cháu, anh chị em ruột với nhau không phải nộp thuế thu nhập cá nhân.
Trường hợp vợ chồng ly hôn, tài sản được chia theo thỏa thuận hoặc theo phán quyết của tòa án cũng thuộc diện miễn thuế. Như vậy, quy định tách bạch giữa chuyển dịch tài sản trong phạm vi quan hệ gia đình, phân chia tài sản theo ly hôn và giao dịch chuyển nhượng trên thị trường.
Nhóm được chú ý nhiều hơn là cá nhân bán nhà ở hoặc thửa đất ở duy nhất tại Việt Nam. Đây là trường hợp chuyển nhượng có phát sinh giao dịch mua bán, nhưng người bán có thể được miễn thuế nếu tài sản chuyển nhượng là nhà ở hoặc quyền sử dụng đất ở duy nhất và đáp ứng đủ điều kiện của nghị định.
Những nhóm giao dịch được nêu trong quy định miễn thuế:
- Cho tặng, thừa kế nhà đất giữa vợ chồng.
- Cho tặng, thừa kế giữa cha mẹ với con cái, ông bà với cháu.
- Cho tặng, thừa kế giữa anh chị em ruột với nhau.
- Chia tài sản khi vợ chồng ly hôn theo thỏa thuận hoặc phán quyết của tòa án.
- Chuyển nhượng nhà ở hoặc thửa đất ở duy nhất tại Việt Nam khi đủ điều kiện.
Thế nào là nhà ở, đất ở duy nhất
Điều kiện đầu tiên là tại thời điểm chuyển nhượng, cá nhân chỉ có duy nhất quyền sở hữu một nhà ở hoặc quyền sử dụng một thửa đất ở tại Việt Nam. Trường hợp này bao gồm cả nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó. Trọng tâm của quy định là tình trạng sở hữu tại thời điểm bán tài sản, không phải chỉ là mục đích sử dụng tiền sau khi bán.
Nếu cá nhân có thêm nhà ở hoặc công trình xây dựng hình thành trong tương lai tại thời điểm chuyển nhượng, giao dịch không được xác định là chuyển nhượng nhà ở, quyền sử dụng đất ở duy nhất. Đây là điểm cần chú ý vì tài sản hình thành trong tương lai vẫn được xem xét khi đánh giá điều kiện duy nhất của người bán.
Quy định cũng không áp dụng cho trường hợp chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai. Nói cách khác, điều kiện miễn thuế đối với tài sản duy nhất được đặt trong phạm vi nhà ở hoặc quyền sử dụng đất ở hiện hữu, không mở rộng sang giao dịch của tài sản đang hình thành trong tương lai.
Với nhà ở có chung quyền sở hữu hoặc đất ở có chung quyền sử dụng, việc miễn thuế được xét theo từng cá nhân. Nếu một người cùng sở hữu nhà ở, cùng sử dụng đất ở nhưng không có quyền sở hữu nhà ở hoặc quyền sử dụng đất ở nào khác, người đó có thể thuộc diện được miễn thuế. Ngược lại, người đồng sở hữu còn có tài sản nhà ở hoặc đất ở khác sẽ không được miễn thuế cho phần của mình.
Mốc 183 ngày và yêu cầu chuyển nhượng toàn bộ
Ngoài điều kiện chỉ có một nhà ở hoặc một thửa đất ở, cá nhân chuyển nhượng phải có quyền sở hữu nhà ở, quyền sử dụng đất ở tính đến thời điểm chuyển nhượng tối thiểu 183 ngày. Đây là mốc thời gian được quy định rõ, nhằm xác định người bán đã nắm giữ quyền sở hữu hoặc quyền sử dụng trong một khoảng thời gian nhất định trước khi giao dịch.
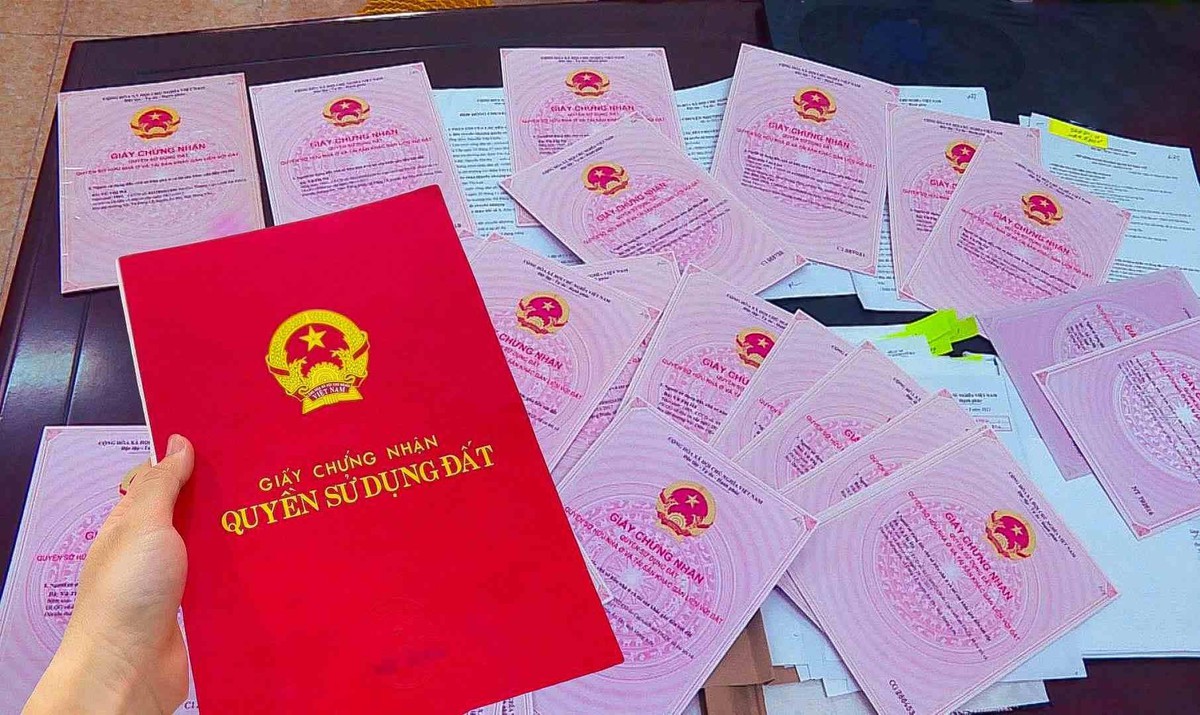
Thời điểm xác định quyền sở hữu nhà ở, quyền sử dụng đất ở là ngày cấp Giấy chứng nhận quyền sử dụng đất ở, quyền sở hữu nhà ở và tài sản khác gắn liền với đất. Với trường hợp giấy chứng nhận được cấp lại hoặc cấp đổi theo quy định pháp luật về đất đai, thời điểm xác định được tính theo ngày cấp giấy chứng nhận trước khi cấp lại, cấp đổi.
Điều kiện tiếp theo là phải chuyển nhượng toàn bộ nhà ở hoặc quyền sử dụng đất ở. Nếu cá nhân có quyền sở hữu hoặc chung quyền sở hữu nhà, quyền sử dụng đất ở duy nhất nhưng chỉ chuyển nhượng một phần, phần chuyển nhượng đó không được miễn thuế. Quy định này làm rõ rằng diện miễn thuế dành cho giao dịch bán trọn tài sản nhà ở hoặc đất ở duy nhất, không phải bán một phần quyền hoặc một phần diện tích.
Người bán tự kê khai và chịu trách nhiệm
Nhà ở, quyền sử dụng đất ở duy nhất được miễn thuế trên cơ sở cá nhân chuyển nhượng tự kê khai và tự chịu trách nhiệm. Điều này có nghĩa người bán là chủ thể xác nhận tình trạng chỉ có duy nhất một nhà ở hoặc một thửa đất ở tại thời điểm chuyển nhượng, đồng thời chịu trách nhiệm trước pháp luật về thông tin đã kê khai.
Nếu phát hiện kê khai không đúng, cá nhân chuyển nhượng sẽ bị truy thu thuế và xử phạt theo quy định của pháp luật về quản lý thuế và các quy định pháp luật liên quan khác. Trách nhiệm này đặc biệt quan trọng trong các trường hợp có tài sản chung, giấy chứng nhận được cấp lại, cấp đổi hoặc người bán có thêm nhà ở, công trình hình thành trong tương lai.
Nhìn tổng thể, chính sách miễn thuế với người có duy nhất một nhà ở hoặc một thửa đất ở tại Việt Nam tạo cơ chế giảm nghĩa vụ thuế cho nhóm chuyển nhượng tài sản ở duy nhất. Nhưng để được áp dụng, giao dịch phải đi qua một chuỗi điều kiện rõ ràng: tài sản là duy nhất tại thời điểm bán, không thuộc nhà ở hoặc công trình hình thành trong tương lai, đã có thời gian sở hữu tối thiểu 183 ngày, chuyển nhượng toàn bộ và được kê khai đúng.
Nghị định số 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 1/7/2026. Từ thời điểm này, các trường hợp chuyển nhượng, thừa kế, tặng cho bất động sản thuộc diện miễn thuế cần được đối chiếu với từng điều kiện cụ thể để xác định nghĩa vụ thuế thu nhập cá nhân.
Nguồn: CafeF – Thị trường