Admin Hùng
Chính sách bán hàng LUMIÈRE Ocean Crest gồm ba nhóm chính: chiết khấu Early Bird tối đa 3%, miễn 24 tháng phí quản lý và gói vay ngân hàng 0% lãi suất tới khi bàn giao. Bài viết dưới đây phân tích từng phương án thanh toán, so sánh áp lực dòng tiền và chỉ ra ai nên chọn phương án nào trước khi đặt bút ký xác nhận đăng ký.
Chính sách bán hàng LUMIÈRE Ocean Crest gồm những gì?
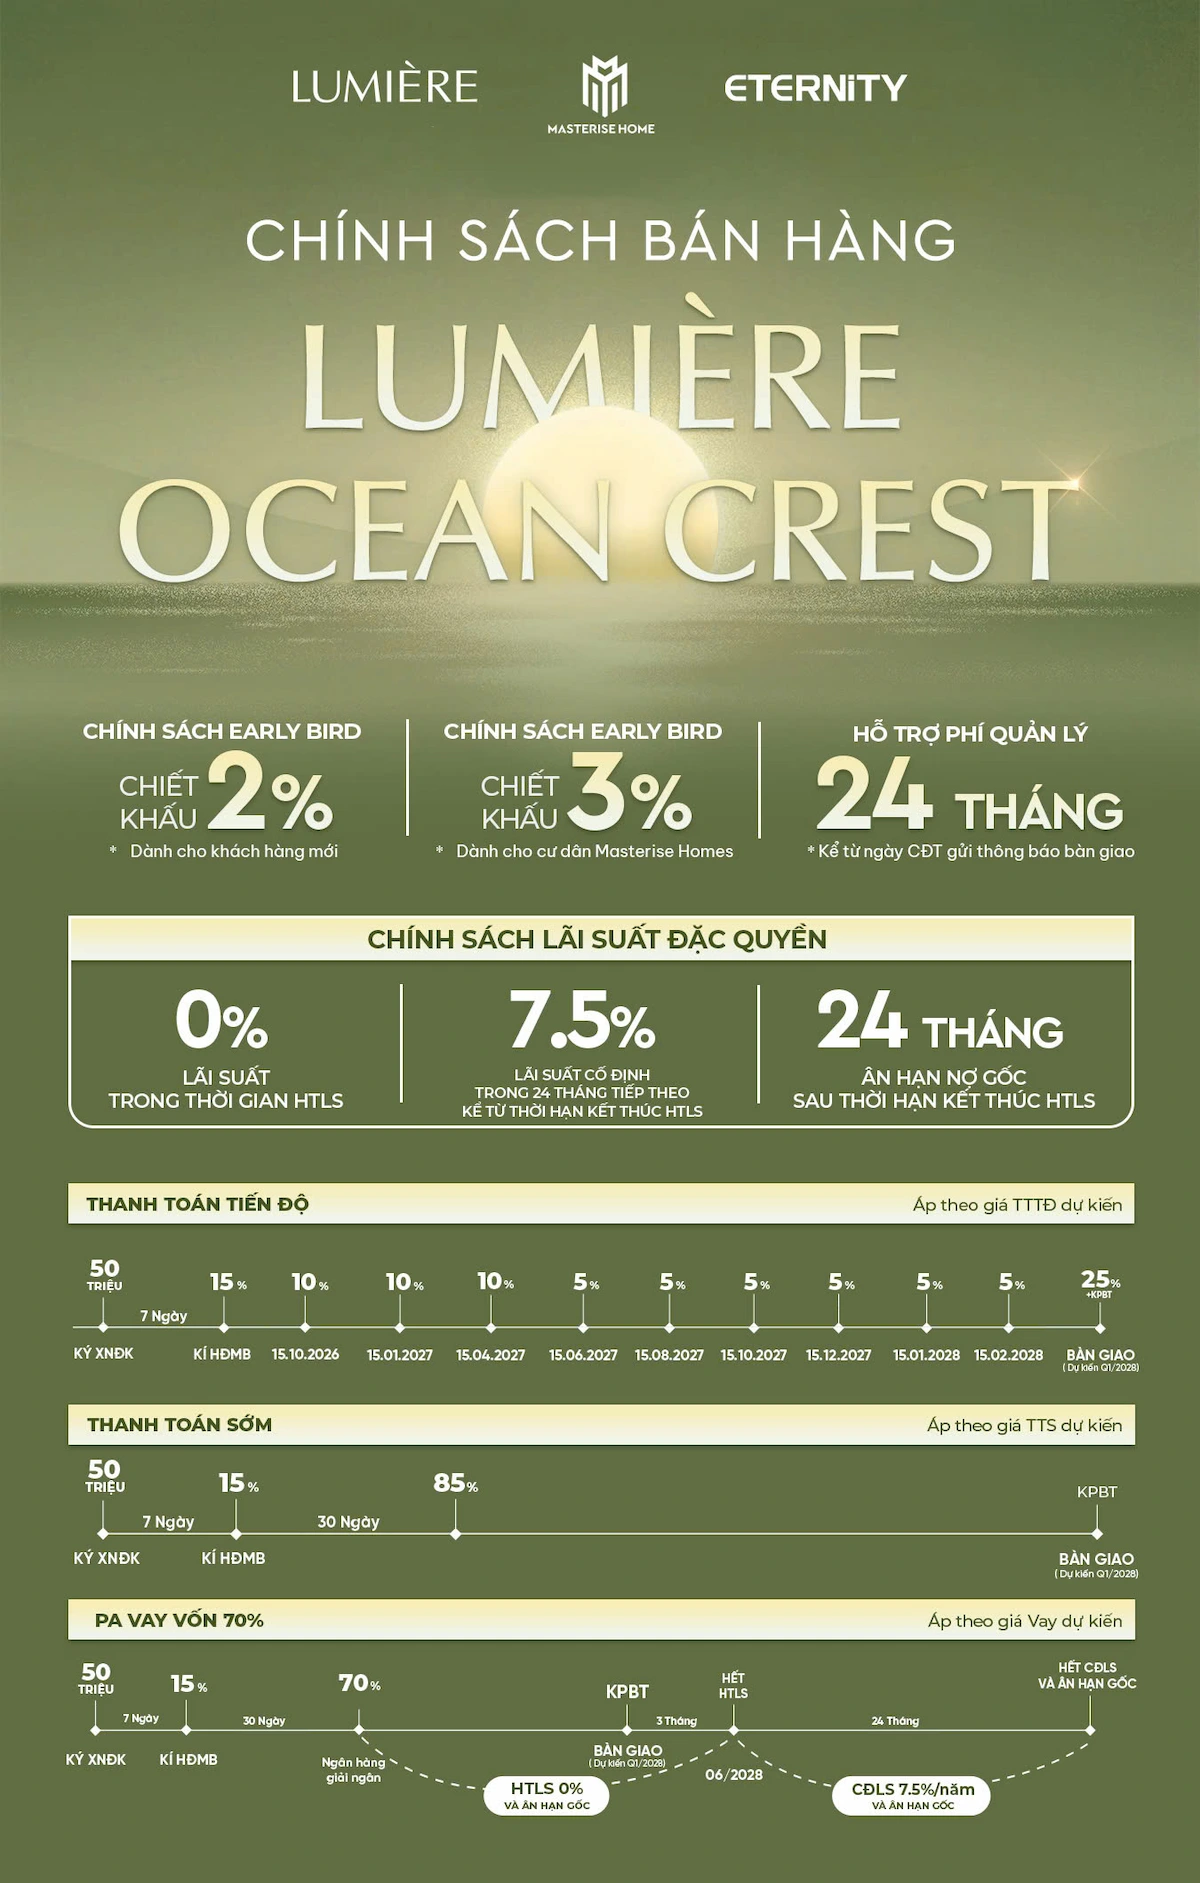
Chính sách bán hàng LUMIÈRE Ocean Crest xoay quanh 3 trụ cột: ưu đãi trực tiếp (Early Bird, phí quản lý), 4 phương án thanh toán linh hoạt và gói hỗ trợ lãi suất 0% kéo dài đến thời điểm bàn giao dự kiến Q1/2028.
Dự án do Masterise Homes phát triển tại trung tâm Ocean Park 2, Ocean City (Văn Giang, Hưng Yên), quy mô 4 tòa tháp cao 27 tầng trên diện tích 44.443 m². Phân khu mở bán đầu tiên là The Rise, gồm hai tòa The Rise 1 và The Rise 2.
Điểm cần nhớ ngay: toàn bộ số liệu chính sách hiện tại là dự kiến và áp dụng theo từng thời điểm ban hành của chủ đầu tư. Trước khi ký, khách hàng cần đối chiếu với bảng chính sách bản cứng do Masterise Homes phát hành tại thời điểm giao dịch.
| Nhóm chính sách | Nội dung chính |
|---|---|
| Ưu đãi | Early Bird 2% hoặc 3%, miễn 24 tháng phí quản lý |
| Thanh toán | 4 phương án: chuẩn, sớm, vay 50%, vay 70% |
| Tài chính | HTLS 0%, cố định 7,5%/năm trong 24 tháng, ân hạn gốc 24 tháng |
| Quà tặng bàn giao | Lò nướng (Studio, 1PN, 1PN+), máy rửa bát (từ 2PN) |
Ưu đãi Early Bird và miễn phí quản lý áp dụng ra sao?
Early Bird cho khách hàng mới là 2% và cho cư dân đã sở hữu bất động sản Masterise Homes là 3%. Điều kiện áp dụng là hoàn thiện thủ tục ký không muộn hơn ngày 30/09/2026.
Với một căn hộ giá 3,5 tỷ đồng, phần chênh giữa 2% và 3% là 35 triệu đồng. Con số này nghe nhỏ nhưng nếu gia đình bạn đã từng mua sản phẩm Masterise Homes trước đó, hãy nhắc chuyên viên tư vấn kiểm tra hồ sơ để hưởng đúng mức 3%.
Ưu đãi phí quản lý là 24 tháng, tính từ ngày chủ đầu tư gửi thông báo bàn giao chứ không phải từ ngày cư dân dọn vào ở. Đây là chi tiết dễ bị hiểu nhầm khi so sánh chính sách giữa các dự án.
Quà tặng bàn giao được phân theo loại căn: căn Studio, 1PN và 1PN+ nhận lò nướng, căn từ 2PN trở lên nhận máy rửa bát cao cấp.
Tiến độ thanh toán chuẩn của LUMIÈRE Ocean Crest chia thành mấy đợt?
Phương án thanh toán chuẩn chia thành 11 mốc, bắt đầu bằng 50 triệu đồng ký xác nhận đăng ký và kết thúc bằng đợt 25% cộng kinh phí bảo trì khi bàn giao dự kiến Q1/2028.
| Mốc thời gian | Sự kiện | Tỷ lệ |
|---|---|---|
| Ngay khi đặt chỗ | Ký XNĐK | 50 triệu đồng |
| Trong 7 ngày | Ký HĐMB | 15% |
| 15/10/2026 | Đợt 2 | 10% |
| 15/01/2027 | Đợt 3 | 10% |
| 15/04/2027 | Đợt 4 | 10% |
| 15/06/2027 | Đợt 5 | 5% |
| 15/08/2027 | Đợt 6 | 5% |
| 15/10/2027 | Đợt 7 | 5% |
| 15/12/2027 | Đợt 8 | 5% |
| 15/01/2028 | Đợt 9 | 5% |
| 15/02/2028 | Đợt 10 | 5% |
| Q1/2028 | Bàn giao | 25% + KPBT |
Cách chia này có ưu điểm là đợt nặng nhất chỉ 15% ở giai đoạn đầu, còn lại rải đều 5% đến 10% mỗi 2 đến 3 tháng. Người mua để ở có thu nhập đều hàng tháng thường thấy nhịp này dễ thở hơn so với các dự án đóng 30% ngay đợt đầu.
Nhược điểm là bạn phải tự thu xếp toàn bộ 100% giá trị căn hộ bằng vốn tự có, không tận dụng được gói hỗ trợ lãi suất của chủ đầu tư.
Phương án thanh toán sớm dành cho ai?
Thanh toán sớm yêu cầu đóng 85% giá trị căn hộ trong vòng 30 ngày kể từ ký hợp đồng mua bán, đổi lại khách hàng được áp mức giá thanh toán sớm thấp hơn bảng giá tiến độ.
Lộ trình rất gọn: ký XNĐK 50 triệu, sau 7 ngày ký HĐMB đóng 15%, sau 30 ngày đóng tiếp lên đến 85%, phần còn lại là kinh phí bảo trì khi nhận nhà.
Phương án này phù hợp với nhóm khách hàng có sẵn tiền mặt nhàn rỗi, chẳng hạn nhà đầu tư vừa thoát một tài sản khác hoặc doanh nhân muốn khóa mức giá tốt nhất. Mức chênh lệch cụ thể giữa giá thanh toán sớm và giá tiến độ.
Điều cần cân nhắc: khi dồn gần 3 tỷ đồng vào một tài sản chưa bàn giao trong 2 năm, bạn đang đánh đổi chi phí cơ hội của dòng vốn đó. Hãy so mức chiết khấu nhận được với lãi suất tiết kiệm kỳ hạn 12 tháng hiện ở khoảng 6,4% đến 8,8%/năm.
Gói vay 70% và gói vay 50% khác nhau thế nào?
Khác biệt lớn nhất nằm ở tỷ lệ vốn tự có và thời điểm kết thúc hỗ trợ lãi suất: gói vay 70% hết HTLS vào tháng 06/2028, còn gói vay 50% kéo dài đến tháng 09/2028.
| Tiêu chí | Gói vay 70% | Gói vay 50% |
|---|---|---|
| Ký XNĐK | 50 triệu đồng | 50 triệu đồng |
| Ký HĐMB (7 ngày) | 15% | 15% |
| Mốc tiếp theo | Sau 3 tháng: giải ngân 70% + khách đóng 15% | Sau 30 ngày: khách đóng 10% |
| Mốc giải ngân | Đã bao gồm ở trên | Sau 6 tháng: giải ngân 50% |
| Khi bàn giao | KPBT | 25% + KPBT |
| Thời điểm hết HTLS | Tháng 06/2028 | Tháng 09/2028 |
Gói vay 70% giúp bạn giữ lại nhiều tiền mặt nhất, vốn tự có ban đầu chỉ khoảng 30% giá trị căn. Đổi lại dư nợ gốc lớn hơn nên tiền lãi phải trả sau giai đoạn ưu đãi cũng cao hơn.
Gói vay 50% nằm ở vị trí cân bằng. Bạn bỏ ra nhiều vốn hơn ở giai đoạn đầu nhưng gánh nặng lãi vay sau 2028 nhẹ hơn rõ rệt, đồng thời được hưởng HTLS dài thêm 3 tháng.
Chính sách lãi suất 0% và cố định 7,5% hoạt động ra sao?
Trong thời gian hỗ trợ lãi suất, khách hàng không trả lãi và không trả gốc. Sau khi hết HTLS, lãi suất được cố định ở mức 7,5%/năm trong 24 tháng và tiếp tục ân hạn nợ gốc 24 tháng.
Cơ chế cố định 7,5% vận hành theo hai chiều:
- Nếu lãi suất ngân hàng bằng hoặc thấp hơn 7,5%/năm, khách hàng trả theo lãi suất thực tế của ngân hàng.
- Nếu lãi suất ngân hàng vượt 7,5%/năm, chủ đầu tư hỗ trợ phần chênh lệch tính trên dư nợ gốc thực tế.
Đây là điểm đáng chú ý trong bối cảnh lãi vay thả nổi trên thị trường đang ở vùng 11% đến 14%/năm. Chênh lệch giữa 7,5% và mức thả nổi chính là giá trị thực mà chính sách mang lại cho người mua.
Điều bạn cần hỏi kỹ ngân hàng: mức lãi suất áp dụng sau khi hết 24 tháng cố định, biên độ cộng thêm và điều kiện phạt trả nợ trước hạn. Đây là ba biến số quyết định tổng chi phí vay trong 10 đến 15 năm tiếp theo.
Nên chọn phương án nào? Bảng so sánh dòng tiền minh họa
Với một căn giả định 3,5 tỷ đồng, gói vay 70% giúp giảm vốn tự có ban đầu xuống còn khoảng 1,05 tỷ nhưng phát sinh khoảng 15,3 triệu đồng tiền lãi mỗi tháng sau khi hết ưu đãi.
Bảng dưới đây chỉ mang tính minh họa để bạn hình dung cơ chế, không phải cam kết tài chính:
| Tiêu chí | Thanh toán chuẩn | Vay 50% | Vay 70% |
|---|---|---|---|
| Vốn tự có tổng | 3,5 tỷ | ~1,75 tỷ | ~1,05 tỷ |
| Dư nợ vay ban đầu | 0 | 1,75 tỷ | 2,45 tỷ |
| Lãi phải trả 24 tháng cố định 7,5% | 0 | ~262,5 triệu | ~367,5 triệu |
| Lãi bình quân mỗi tháng | 0 | ~10,9 triệu | ~15,3 triệu |
| Áp lực dòng tiền 2026 đến 2028 | Cao nhất | Trung bình | Thấp nhất |
Cách đọc bảng này theo nhu cầu:
- Mua để ở, thu nhập hộ ổn định 80 đến 150 triệu/tháng: gói vay 50% thường hợp lý nhất. Khoản lãi khoảng 11 triệu/tháng sau 2028 chiếm tỷ trọng vừa phải trong thu nhập, đồng thời bạn vẫn giữ được một phần vốn dự phòng.
- Mua để đầu tư, kỳ vọng khai thác cho thuê hoặc chuyển nhượng: gói vay 70% tối ưu hóa đòn bẩy. Bạn chỉ cần khoảng 1,05 tỷ để nắm giữ tài sản 3,5 tỷ trong suốt giai đoạn HTLS.
- Có sẵn tiền mặt, ưu tiên an toàn: thanh toán sớm hoặc thanh toán chuẩn giúp bạn tránh hoàn toàn rủi ro lãi suất sau năm 2030.
Những lưu ý cần kiểm tra trước khi ký
Ba rủi ro cần tính trước khi chọn gói vay là biến động lãi suất sau kỳ cố định, rủi ro chậm bàn giao ảnh hưởng thời điểm bắt đầu tính lãi và năng lực trả nợ khi bước vào giai đoạn trả cả gốc lẫn lãi.
Danh sách kiểm tra thực tế trước khi xuống tiền:
- Yêu cầu bản chính sách bán hàng có dấu hoặc thông báo chính thức từ chủ đầu tư, không dựa vào poster lan truyền trên mạng.
- Xác nhận rõ ngày kết thúc HTLS ghi trong hợp đồng tín dụng, vì mốc này neo theo tiến độ bàn giao thực tế.
- Tính thử dòng tiền ở kịch bản xấu: lãi suất thả nổi 12%/năm sau kỳ cố định, thu nhập giảm 20%.
- Đối chiếu điều khoản phạt trả nợ trước hạn nếu bạn có ý định tất toán sớm.
- Kiểm tra hồ sơ pháp lý dự án và điều kiện bán nhà ở hình thành trong tương lai tại thời điểm ký.
Về mặt bối cảnh, giá sơ cấp căn hộ khu vực Văn Giang, Hưng Yên đang ở mức khoảng 78 triệu đồng/m², thấp hơn mặt bằng trung tâm Hà Nội khoảng 45%. Cùng lúc đó, cầu Trần Hưng Đạo dự kiến hoàn thành năm 2027, cầu Mễ Sở năm 2027 và cầu Ngọc Hồi năm 2028 đều rơi đúng vào giai đoạn bàn giao dự án.
Nội dung trong bài mang tính tham khảo, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân. Quyết định mua nên dựa trên tình hình tài chính riêng của bạn và tư vấn từ ngân hàng cho vay.
Câu hỏi thường gặp về chính sách bán hàng LUMIÈRE Ocean Crest
LUMIÈRE Ocean Crest cho vay tối đa bao nhiêu phần trăm?
Dự án hỗ trợ vay tối đa 70% giá trị căn hộ, kèm gói HTLS 0% đến thời điểm bàn giao dự kiến Q1/2028.
Chiết khấu Early Bird áp dụng đến khi nào?
Điều kiện hiện tại là hoàn thiện thủ tục ký không muộn hơn ngày 30/09/2026, mức 2% cho khách hàng mới và 3% cho cư dân Masterise Homes.
Ân hạn nợ gốc kéo dài bao lâu?
Ân hạn nợ gốc 24 tháng, tính từ sau khi kết thúc thời gian hỗ trợ lãi suất, tức khách hàng chưa phải trả gốc trong giai đoạn này.
Đặt cọc LUMIÈRE Ocean Crest bao nhiêu tiền?
Khoản ký xác nhận đăng ký là 50 triệu đồng, sau đó trong vòng 7 ngày khách hàng ký hợp đồng mua bán và thanh toán 15% giá trị căn hộ.
Phí quản lý được miễn tính từ thời điểm nào?
Miễn 24 tháng phí quản lý vận hành, tính từ ngày chủ đầu tư gửi thông báo bàn giao căn hộ.
Nếu lãi suất ngân hàng vượt 7,5%/năm thì ai chịu phần chênh?
Chủ đầu tư hỗ trợ phần chênh lệch vượt 7,5%/năm tính trên dư nợ gốc thực tế, trong 24 tháng áp dụng chính sách lãi suất cố định.
Nhận bảng giá và chính sách bản mới nhất
Chính sách bán hàng LUMIÈRE Ocean Crest được cập nhật theo từng đợt mở bán, đặc biệt là quỹ căn còn lại tại The Rise 1 và The Rise 2. Để nhận bảng giá All-in kèm bảng tính dòng tiền theo đúng căn hộ và phương án bạn quan tâm, liên hệ đội ngũ MasteriseHomesLand:
Hotline: 058.782.4444 – 098.757.4256
Zalo: http://zalo.me/0587824444
Email: lienhe@masterisehomesland.vn
Địa chỉ: S101, Ocean Park 1, Xã Gia Lâm, Hà Nội
Bài viết được thực hiện bởi đội ngũ nội dung MasteriseHomesLand, đại lý phân phối chính thức các dự án Masterise Homes tại Hà Nội và Hưng Yên.